結論から書きます。親の口座は、認知症と診断された日に止まるのではありません。銀行が本人の判断能力の低下を知った時点から、窓口の手続きが止まります。親が自分で判断できるうちに動けば、費用は2万円前後から3万円程度で済みます。後手に回ると成年後見制度が事実上の一本道になり、専門職が選ばれれば月2万円前後の報酬が亡くなるまで続きます。この記事は、今日から順にやる7手順、手段5つの比較表、銀行窓口での言い方の文例までまとめました。制度の内容は2026年9月29日時点のものです。なお、成年後見は2026年6月公布の民法等の改正で見直しが決まっており、施行日は未定です(詳しくは本文の「成年後見の見直し」)。
この記事の内容
「認知症になったら即凍結」は誤解。止まるのは窓口からです#
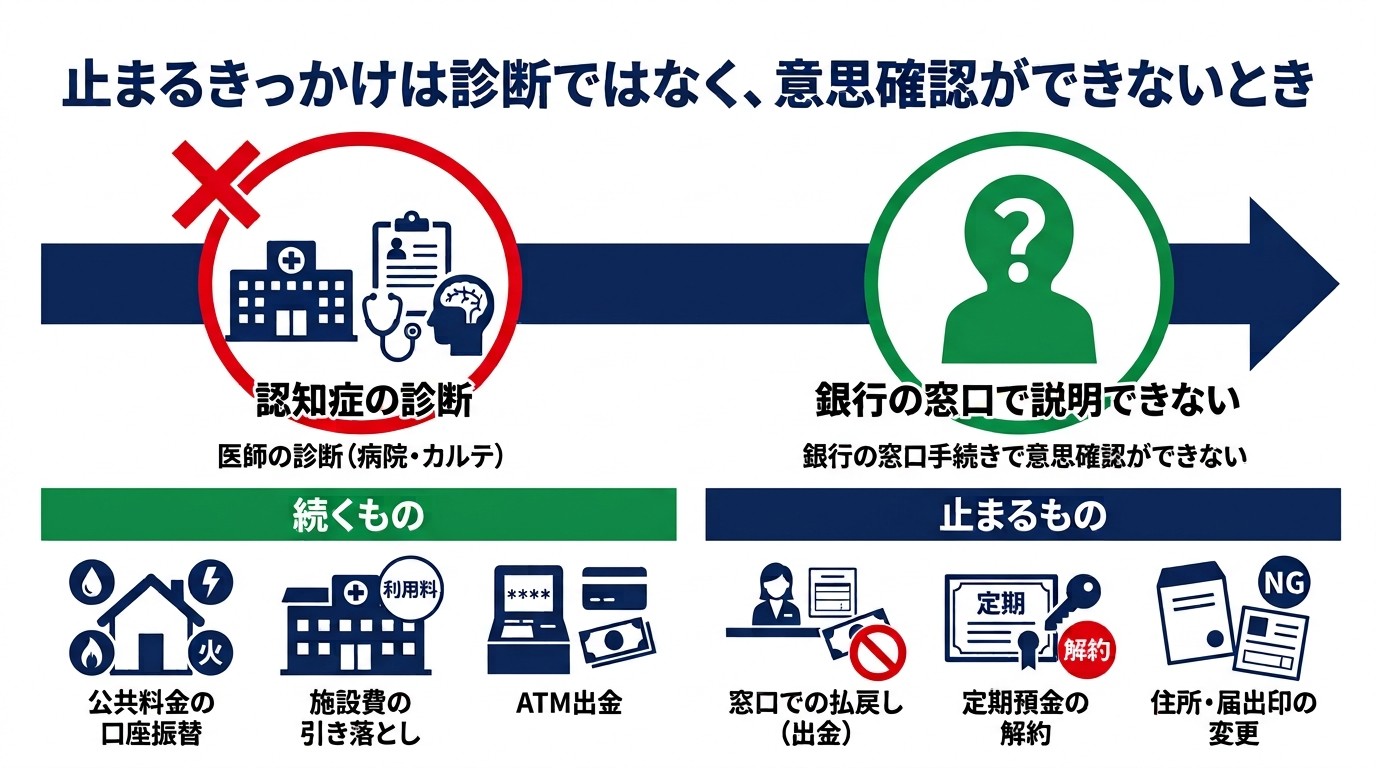
口座凍結という言葉が独り歩きしています。認知症の診断書が病院から銀行へ自動で送られる仕組みは、どこにもありません。実際に止まるきっかけは、ほぼ次の3つです。
- 家族が窓口で「本人は認知症なので来られない」と伝えた
- 本人が窓口や電話で、手続きの内容を自分の言葉で説明できなかった
- 定期預金の解約など大きな金額の場面で、行員が本人の意思を確認できなかった
つまり止まる理由は診断ではなく、銀行側の「意思確認ができない」という判断です。ここを取り違えると、診断を受けさせなければ大丈夫、という危険な発想に向かいます。受診を先送りしても、窓口で説明できない状態は何も変わりません。先送りした分だけ、打てる手が減ります。
止まるもの、止まらないもの#
| 手続き | 低下が伝わった後 | 家族が困る点 |
|---|---|---|
| 公共料金の口座振替 | 多くはそのまま続く | 残高不足だと止まる |
| 施設費・医療費の振替 | 多くはそのまま続く | 入金できず残高が尽きる |
| ATMでの出金 | カードと暗証番号があれば動く | 本人以外の使用は規約違反 |
| 窓口での払戻し | 意思確認ができないと止まる | 大きな支払いで詰まる |
| 定期預金の解約 | 原則として止まる | 入所一時金が払えない |
| 住所・届出印の変更、カード再発行 | 原則として止まる | 郵便物が届かなくなる |
| 投資信託などの売却 | 原則として止まる | 現金化できない |
なお、ここに書いた取扱いは金融機関ごとに異なります。取引銀行に確認してください。
結論として、毎月の引き落としより先に詰まるのは、まとまったお金を動かす場面です。施設の入所一時金、自宅の改修費、医療費の一括払いが典型です。毎月の支払いは動いているので気づきにくく、いざという時に初めて分かります。
なぜ介護保険の申請より先に、口座を見るのか#
手順を並べるだけでは足りないので、順番の理由を書きます。要介護認定の申請は、家族や地域包括支援センターが代わりに出せます。ケアプランの作成も、契約さえ済めばケアマネが動けます。つまり介護保険まわりは、家族が代われる仕組みがあらかじめ用意されています。
一方、預金の払戻しは本人の意思確認が前提です。家族が代われる仕組みが、初めから用意されていません。私は、家族が代われないものから先に手を付けるべきだと考えています。口座はその筆頭です。介護が始まってから慌てるのではなく、介護が始まる前の時期こそ動きやすい時期です。
親が自分で判断できるうちにやる7手順#
上から順にやれば、週末2回でほぼ終わります。
- 親名義の金融機関を全部書き出す。通帳、キャッシュカード、郵便物、スマホのアプリを見て、銀行名と支店名だけでも一覧にします。ネット銀行と証券会社を忘れがちです。
- 年金の振込口座と、生活費の引き落とし口座がどれかを特定する。この2つが実際に動いている口座です。使っていない口座は、この段階で解約の候補にします。
- 取引銀行に電話し、家族が代理で手続きできる制度の有無と条件を聞く。名称は代理人カード、代理人届、予約型代理人サービスなど銀行ごとに違います。条件も必要書類も違うので、必ず1行ずつ確認します。
- 親本人と一緒に窓口へ行き、代理人の登録を済ませる。申し込むのは本人です。家族だけで行っても手続きはできません。
- 施設費や医療費の引き落とし口座を1つに決め、残高に余裕を持たせる。口座が分散しているほど、後から動かす手間が増えます。
- 任意後見契約を検討する。公正証書で作ります。日本公証人連合会によると、作成手数料は1契約につき1万3000円、法務局に納める印紙代が2600円、登記嘱託手数料が1600円です。3項目の合計は1万7200円で、これに正本・謄本代や書留郵便料などの実費が加わるため、自分で手続きしても2万円前後から3万円程度が目安です。
- 話した日付と内容をメモに残す。いつ、誰が同席し、親が何と言ったかを書いておきます。後から兄弟に説明するときの土台になります。
手順3と4でつまずく人が多い理由#
代理人の登録は、口座の名義人である親本人が申し込む手続きです。親が銀行に自分の意思を伝えられる状態でなければ、そもそも受け付けてもらえません。家族が良かれと思って先回りしても、本人の申し込みがなければ話が進みません。
つまり、この手続きには締め切りがあります。締め切りの日付は誰にも分かりません。だから「そのうち」ではなく、親と一緒に窓口へ行く日をカレンダーに書いてしまうのが一番早いです。
チェックはこの端末に保存されます。印刷して現場に貼る場合はそのまま印刷してください。
手段5つの比較表。費用と「使える時期」で選ぶ#
手段そのものより、いつまで使えるかで先に絞ると迷いません。
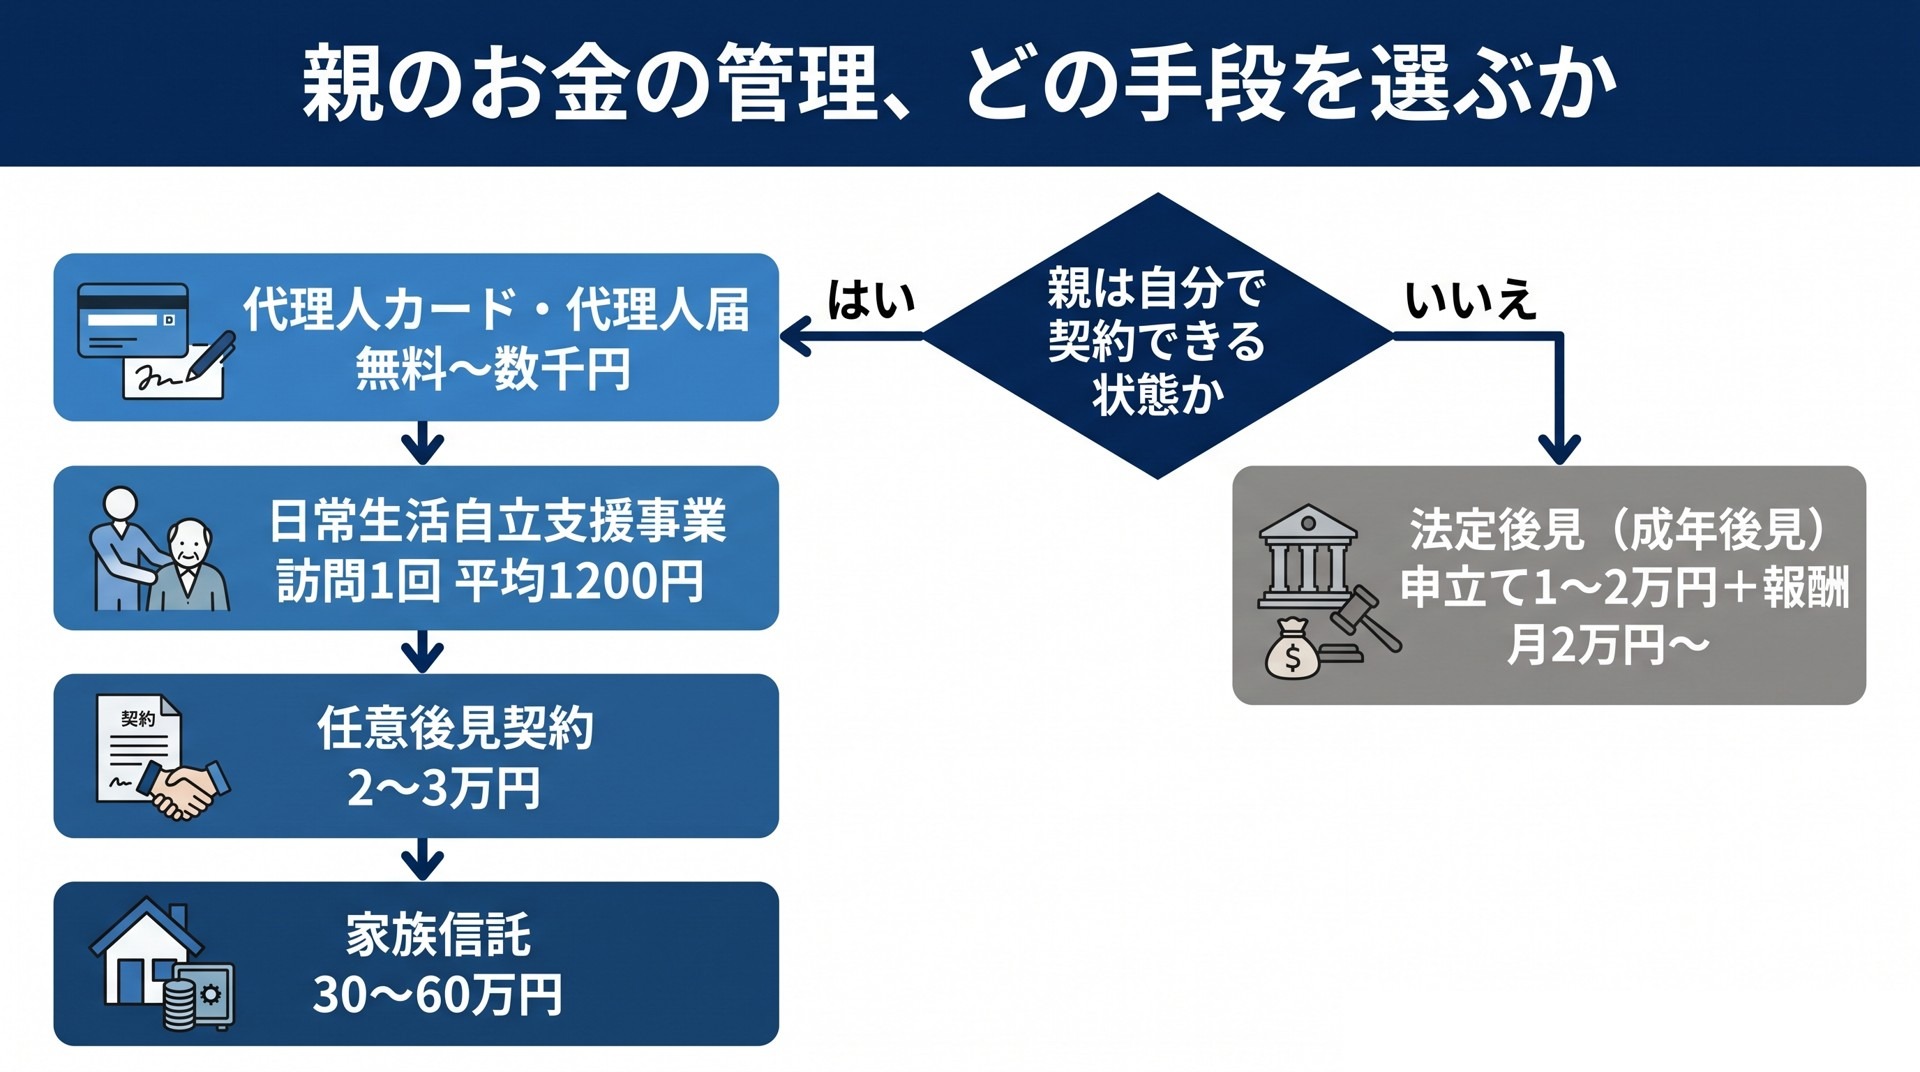
| 手段 | 使える時期 | できること | 費用の目安 |
|---|---|---|---|
| 代理人カード・代理人届 | 本人に判断能力がある間 | 日常の入出金 | 無料から数千円(金融機関による) |
| 日常生活自立支援事業 | 契約内容を理解できる間 | 日常の金銭管理と支払い | 訪問1回 平均1200円 |
| 任意後見契約 | 契約は判断能力がある間 | 契約で決めた範囲の管理 | 2万円前後から3万円程度(実費込みの目安) |
| 家族信託 | 契約は判断能力がある間 | 不動産を含む管理と承継 | 30万から60万円程度(事務所による。これより高い例もあります) |
| 法定後見(成年後見) | 判断能力が落ちた後 | 財産管理の全般 | 申立て1万から2万円 |
日常生活自立支援事業は、市区町村の社会福祉協議会が窓口です。厚生労働省の資料では、訪問1回あたりの利用料の平均は1200円、生活保護を受けている方は無料とされています。ただし、この事業の契約内容を自分で判断できる能力があることが利用の条件です。物忘れが出始めた早い段階でこそ使える制度です。
選び方の3基準#
- 親がいま自分で契約できるか。できるなら上4つ、難しいなら法定後見が基本線です。
- 動かしたいのは生活費か、不動産を含む財産か。自宅の売却まで視野に入るなら家族信託か後見の話になります。
- 家族の誰が、何年続けられるか。管理する人が遠方だったり仕事が不規則だったりすると、日常の入出金だけでも続きません。
注意。家族信託の費用に公的な基準はありません。事務所ごとに金額も対応範囲も違います。見積もりは2か所以上で取り、信託口口座を開設できる金融機関はどこかまで確認してください。契約書だけ作って口座が開けなかった、という話も聞きます。
もう判断が難しくなった後、銀行窓口でどう動くか#
手遅れではありません。全国銀行協会は2021年2月18日に、金融取引の代理等に関する考え方を公表しています。基本は成年後見制度などの利用を求めるという立場ですが、代理権のない親族からの払戻しであっても、医療費など本人の利益に適合することが明らかな場合には、応じることも考えられるという整理が示されました。
ただし、これは考え方であって、各銀行に対応を義務づけるものではありません。応じるかどうかは銀行ごとの判断です。だから、準備して行くかどうかで結果が変わります。
持っていくもの(必ず事前に電話で確認)#
- 親と自分の関係が分かる書類(戸籍謄本など)
- 親の状態が分かる書類(診断書など。様式は提出先で違います)
- 支払先の請求書(施設名や病院名と金額が入ったもの)
- すでに立て替えた分の領収書
- 自分の本人確認書類
銀行によっては、現金で渡すのではなく、親の口座から支払先へ直接振り込む形を提案します。使途がその場で確かめられるからです。この形を先にこちらから提案すると、話が早く進みます。
窓口で使える言い方の文例3本#
- 母の口座の件でご相談です。母は施設に入所していて、窓口に来ることが難しい状況です。施設の利用料の請求書を持ってきました。母の口座から施設へ直接お振り込みいただくことはできますか。
- 診断書と戸籍謄本、請求書を持参しました。ほかに必要な書類があれば教えてください。今日そろわない場合は、次に伺う日までに用意します。
- 成年後見の申立ても検討しています。準備の途中で支払期限が来る分だけ、先に手当てする方法があれば伺いたいです。
母が認知症でお金が下ろせません。どうにかなりませんか。
母は施設に入所中で来店できません。施設の請求書はこちらです。母の口座から施設へ直接お振り込みいただく形は可能でしょうか。必要な書類も教えてください。
違いは3つです。使途が書類で分かること。お金の行き先が本人のためだと分かること。そして、相手が選べる形で聞いていること。同じ状況でも、この3つがあるかどうかで窓口の動きは変わります。
成年後見を使う場合の費用と期間#
後見開始の申立てにかかる費用は、収入印紙800円、登記手数料の収入印紙2600円、連絡用の郵便切手が数千円、診断書の作成費が数千円で、合計1万円台から2万円程度が目安です。金額は家庭裁判所によって違います。保佐や補助で代理権の付与を同時に求める場合は、印紙が追加になります。
本人の判断能力を医学的に確かめる鑑定が必要になった場合でも、法務省のQ&Aではほとんどが10万円以下とされています。実際に鑑定が行われるのは一部です。
期間は、最高裁判所の統計によると、令和6年に終局した事件の約93.8パーセントが4か月以内でした。同じ年の申立件数は4万1841件で(令和7年分の概況も公表されていますが、本稿は令和6年の数値です)、申立ての動機として最も多いのが預貯金等の管理・解約です。つまり、この記事と同じことで困って裁判所まで行く人が最多層だということです。
報酬は家庭裁判所が決めます。東京家庭裁判所が公表している報酬額のめやすでは、基本報酬は月額2万円、管理財産額が1000万円を超え5000万円以下なら月額3万円から4万円、5000万円を超えるなら月額5万円から6万円とされています。
注意。成年後見は、目的の手続きが終わったからといって途中でやめられません。原則として本人が亡くなるまで続きます(現行制度の場合。下記の見直しを参照)。そして、申立てのときに親族を候補者として希望しても、選ぶのは家庭裁判所です。希望どおりにならない場合があることを、兄弟で先に共有しておいてください。
成年後見の見直し。2026年6月24日に公布された民法等の改正(令和8年法律第45号)で、後見・保佐を補助に一元化し、必要な範囲と期間を区切って使える仕組みにする方向が決まりました。施行日は未定で、この記事の成年後見の説明は現行制度のものです。最新の状況は法務省の案内(https://www.moj.go.jp/MINJI/minji07_00410.html)で確認してください。
施設の相談室で起きること。家族と職員の両方に必要なこと#
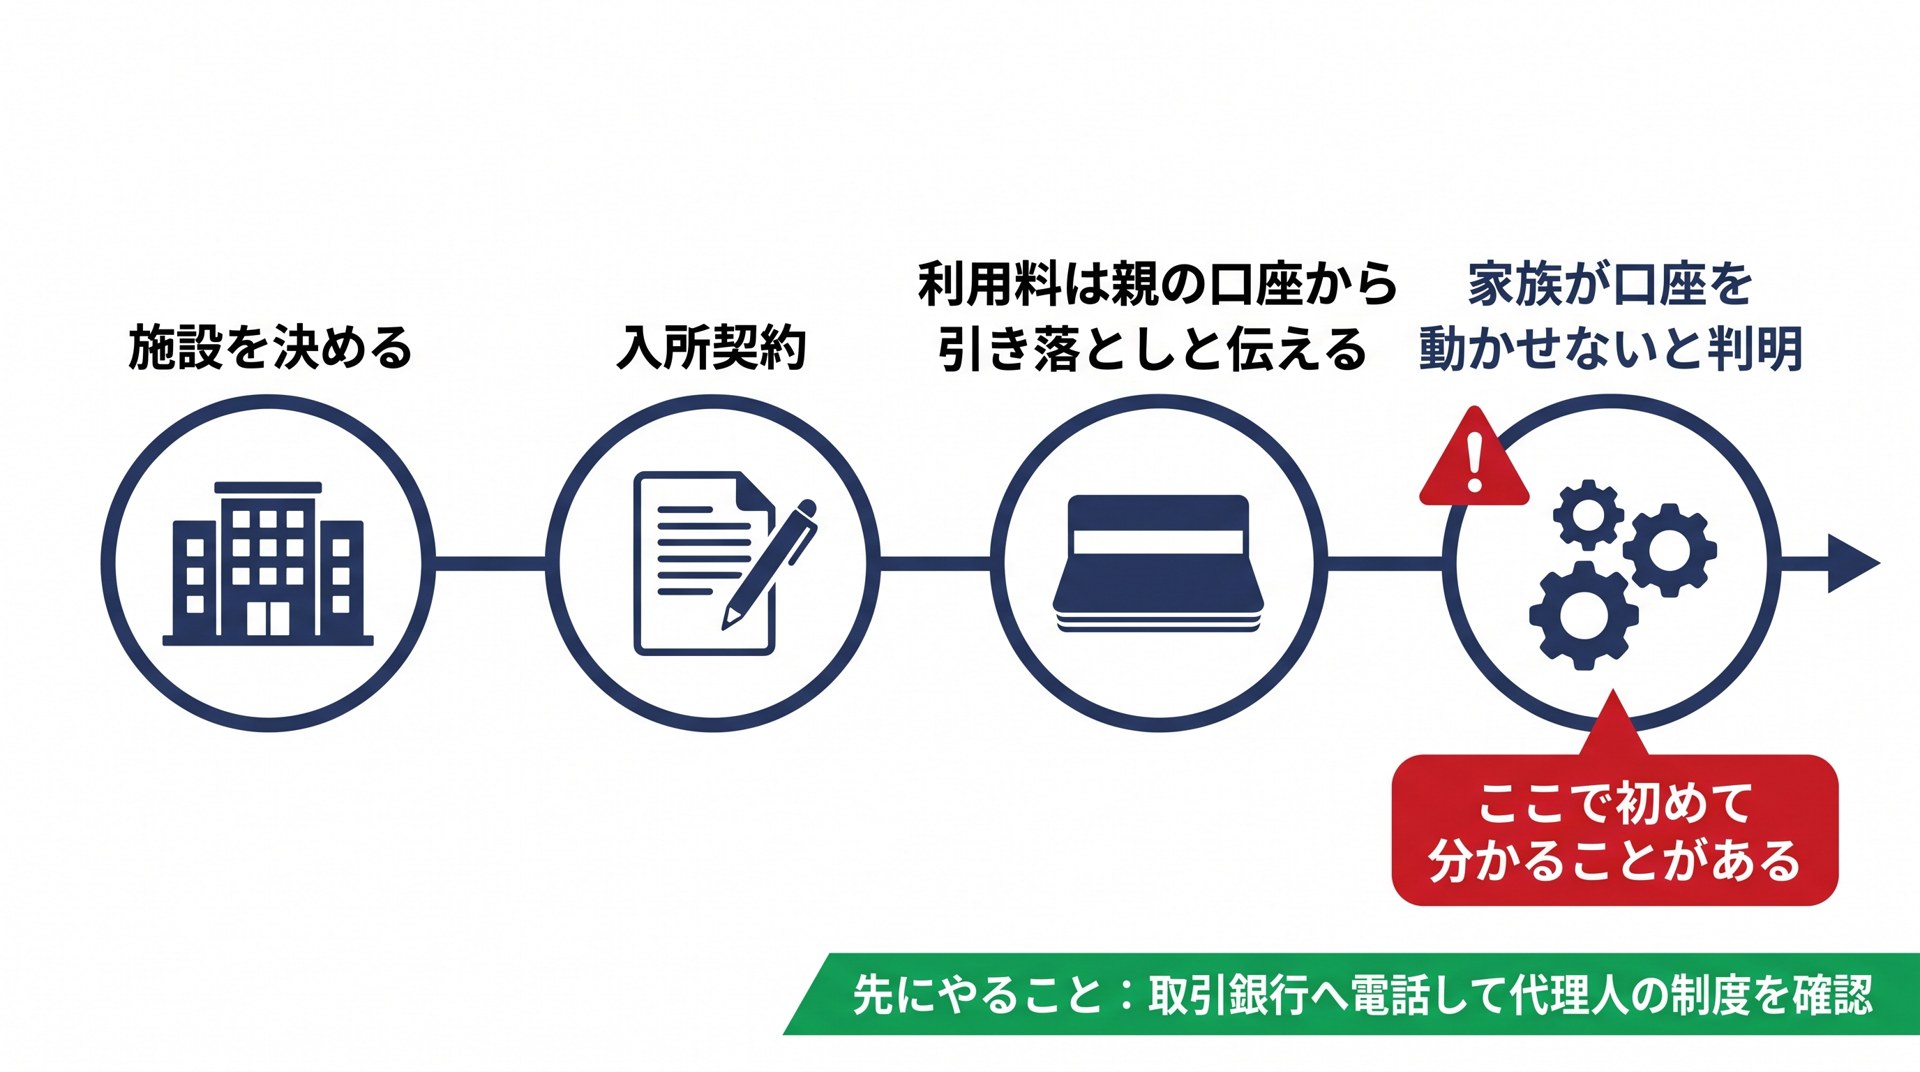
施設の相談室で、14時からの入所契約という場面を思い浮かべてください。書類が一通り進んだところで、利用料の支払い方法の話になります。ご家族が、母の口座から引き落としでお願いします、と言います。そこで初めて、その口座を家族が動かせないと分かることがあります。契約自体は進みますが、最初の請求で詰まります。
私自身、家族として同じ側に立ったことがあります。祖母は約1年の間に、金銭管理、調理、外出、家事が次第にできなくなっていきました。かかりつけ医もいなかったので、まず受診先を探すところから始まりました。だから、知識の問題ではなく、先に決めておくかどうかの問題だと思っています。
職員が家族に説明するときの型#
介護職やケアマネの方へ。契約の場で、成年後見を取ってくださいとだけ伝えるのは避けたいところです。家族は制度名を知らず、費用も期間も聞いていません。伝えるべきは制度名ではなく、次にかける電話の相手です。
- 利用料の引き落としの件です。お母さまの口座から引き落とす場合、金融機関によってはご家族が手続きできないことがあります。今週中に、お母さまの取引銀行へ、家族が代理で手続きできるかを電話で確認していただけますか。
- もしご本人が窓口で説明するのが難しい状態でしたら、当面のお支払いをご家族の口座からにして、並行して銀行にご相談いただく形もあります。どちらが動きやすいか教えてください。
- お金の管理でお困りのときは、地域包括支援センターと、市区町村の社会福祉協議会が相談先になります。連絡先をこちらからお渡しします。
家族に渡すのは、制度名ではなく電話番号です。ここを変えるだけで、相談室での会話の後に家族が実際に動ける確率が上がります。
関連記事: 介護施設の見学チェックリスト30項目と質問12本|見る順番 も、契約前に確認しておく項目の整理に使えます。
つまずきやすい注意点3つ#
- 暗証番号を預かってATMで下ろす運用は、記録が残りません。後から兄弟に説明できず、不信の種になります。続けるなら、出金日、金額、使途、レシートを1冊のノートにまとめてください。
- 本人のための支出という線を越えないでください。親の口座から家族の生活費を出すと、後で説明がつかなくなります。立て替えた分を精算する形にして、領収書を残す方が安全です。
- 診断書は主治医やかかりつけ医に相談してください。銀行に出す様式と家庭裁判所に出す様式は別です。何のための診断書かを伝えないと、書き直しになります。医学的な判断そのものは、必ず主治医に確認してください。
よくある質問#
親が認知症と診断されました。今すぐ口座は止まりますか。
診断だけで自動的に止まることはありません。銀行が本人の判断能力の低下を知り、意思確認ができないと判断した時点から、窓口での手続きが止まります。診断を隠す意味はないので、止まる前にできる手続きを先に済ませてください。
代理人カードがあれば、認知症になっても使えますか。
金融機関によります。本人の判断能力が低下した後の扱いは各行の規定で異なります。作る時点で、本人の判断能力が低下した後も使えますか、と必ず確認してください。ここを聞かずに作ると、いざという時に使えないことがあります。
親の通帳から親の施設費を払うのは問題ありませんか。
本人のための支出なので、使途としては筋が通ります。ただし家族が代わりに動かす以上、後で説明できる記録が必要です。請求書と領収書を必ず保管し、支払いは施設へ直接振り込む形にしておくと明快です。
成年後見を申し立てたら、私が後見人になれますか。
候補者としての希望は出せますが、決めるのは家庭裁判所です。財産が多い場合や親族間で意見が割れている場合は、弁護士や司法書士などの専門職が選ばれやすくなります。希望が通らない可能性を前提に検討してください。
費用が払えそうにありません。
市区町村によっては、申立費用や後見人の報酬を助成する制度があります。地域包括支援センターか市区町村の高齢福祉担当に、成年後見制度利用支援事業はありますか、と聞いてください。お住まいの自治体にあるかどうかで扱いが変わります。
結局、今日は何から手をつければいいですか。
親名義の金融機関を1枚の紙に書き出すことです。銀行名だけで構いません。これがないと、どの銀行に何を聞けばいいかが決まらず、どの手段も選べません。
まとめ#
- 口座が止まるのは診断の日ではなく、銀行が意思確認できないと判断した時点
- 先に詰まるのは毎月の引き落としではなく、入所一時金などまとまった支払い
- 親が自分で判断できる間なら、代理人の登録と任意後見で2万円前後から3万円程度
- 判断が難しくなった後でも、請求書と診断書を持って施設へ直接振込を相談する道がある
- 成年後見は費用も期間もかかり、原則として途中でやめられない
- 職員が家族に渡すのは制度名ではなく、次にかける電話の相手
次の一歩は1つだけです。今週中に、親名義の金融機関を紙に書き出してください。そのうえで、一番よく使っている銀行に電話をして、家族が代理で手続きできる制度はありますか、と聞いてみてください。この電話1本が、あとの数十万円と数か月を変えます。
出典#
- 一般社団法人 全国銀行協会「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方」2021年2月18日公表
- 最高裁判所事務総局家庭局「成年後見関係事件の概況 ―令和6年1月~12月―」2025年3月公表
- 東京家庭裁判所・東京家庭裁判所立川支部「成年後見人等の報酬額のめやす」平成25年1月1日
- 日本公証人連合会「任意後見契約公正証書を作成する費用は、いくらでしょうか」
- 厚生労働省「日常生活自立支援事業」
- 厚生労働省「成年後見はやわかり」任意後見制度のページ
- 厚生労働省 研究班(研究代表者 二宮利治)「認知症及び軽度認知障害の有病率調査並びに将来推計に関する研究」2024年5月公表
- 法務省「成年後見制度」 https://www.moj.go.jp/MINJI/minji07_00410.html (2026年6月公布の民法等改正の案内)